
서울 아파트값은 11월 2일 기준 한 주 전보다 0.07% 올랐어요(한국부동산원). 언론 집계로는 91주 연속 오름세예요. 올해 누적 상승률은 10월 26일 기준 8.73%예요.
한국에서 집값 뉴스가 유난히 크게 들리는 건, 가계의 재산도 빚도 집에 몰려 있어서예요. 먼저 한국이 얼마나 쏠려 있는지 보고, 미국·일본·중국과 나란히 놓아 봐요. 다른 나라에서 집값이 꺾였을 때 어디가 먼저 아팠는지도 함께 봐요.
한국 가계 재산의 75.8%는 집·땅 같은 실물자산이에요
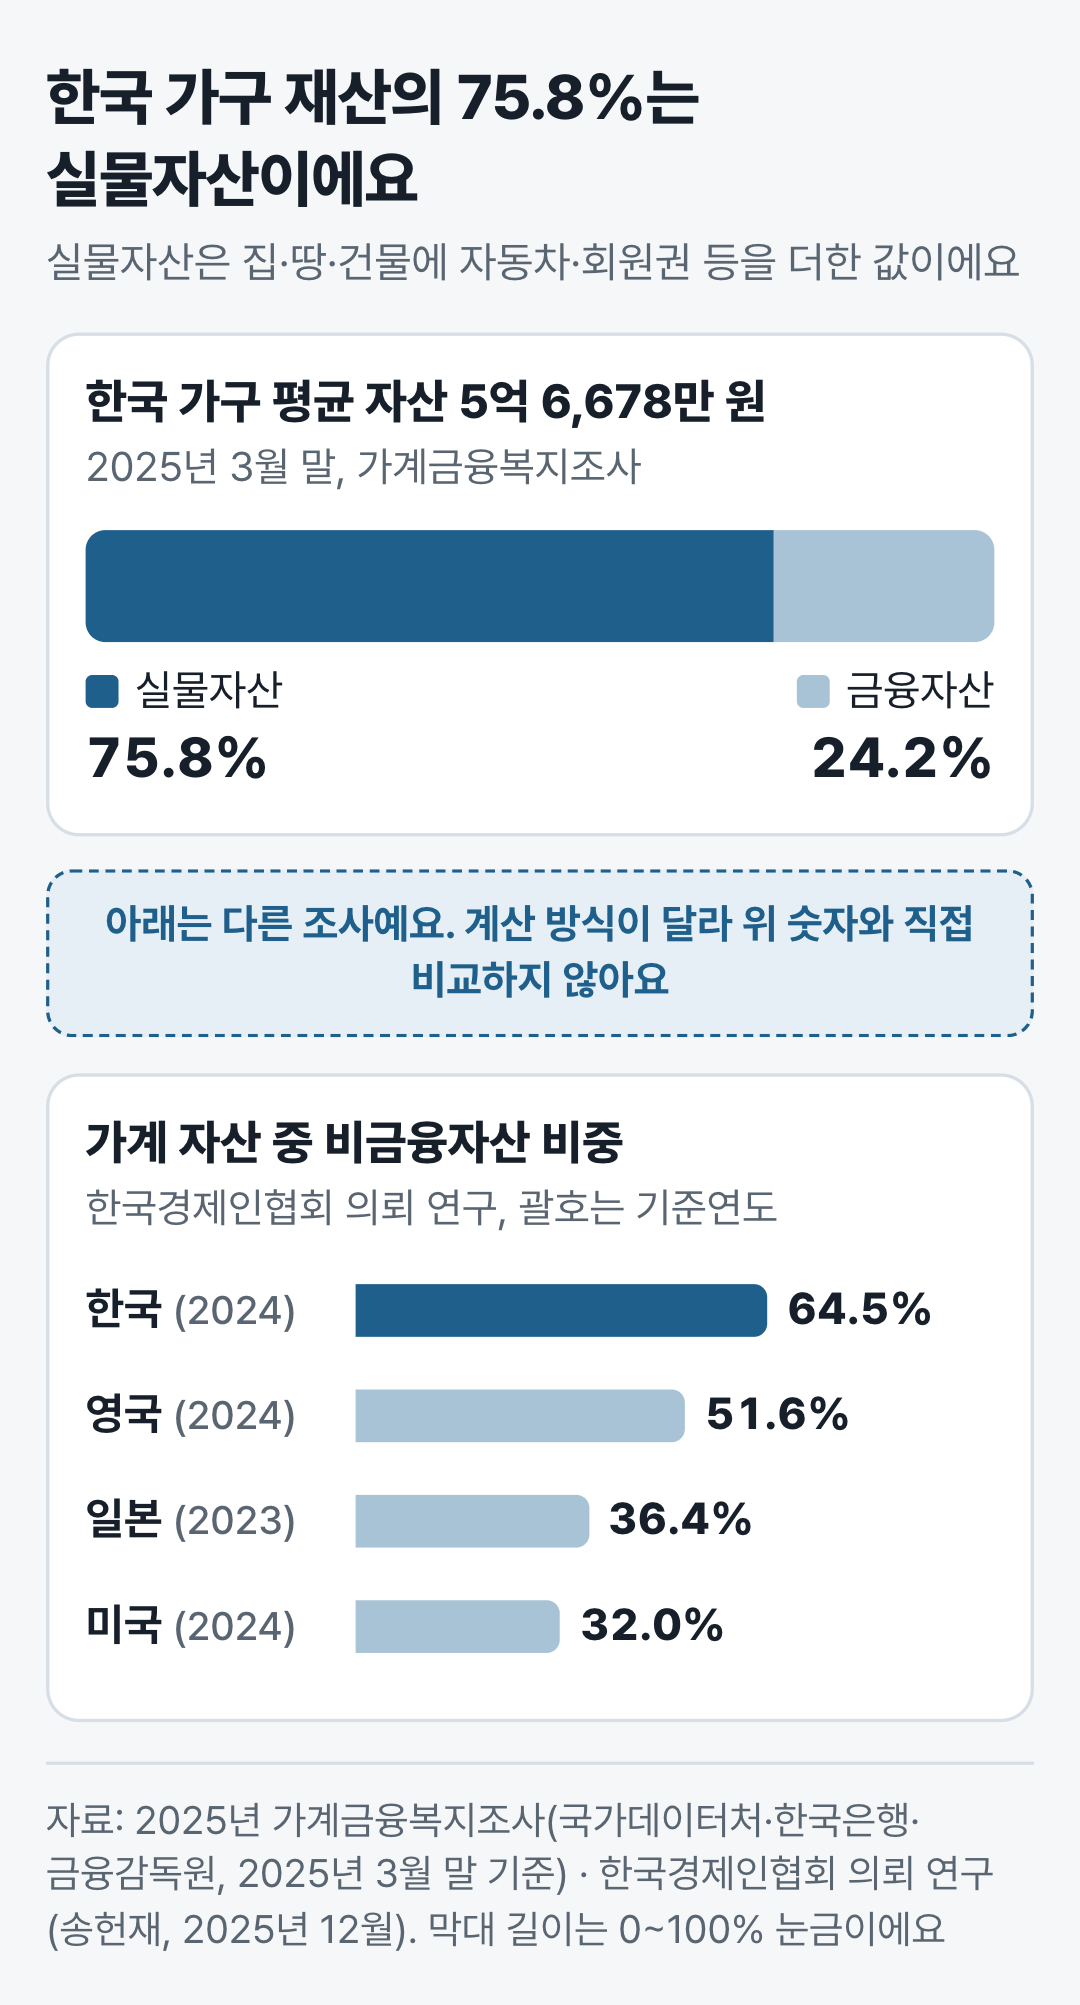
2025년 가계금융복지조사(국가데이터처·한국은행·금융감독원)를 보면 3월 말 가구당 평균 자산 5억 6,678만 원 가운데 실물자산이 75.8%, 예금·주식 같은 금융자산이 24.2%예요. 실물자산은 집·땅·건물 같은 부동산에 자동차·회원권 등을 더한 값이에요. 부동산만 따로 보면 71.1%예요.
한국에선 집이 주식보다 낫다는 경험도 쌓였어요. 한국은행 조사국은 2026년 5월 보고서에서, 집이 없는 가구가 주식으로 번 돈의 70%가 부동산으로 옮겨 갔다고 분석했어요. 이유로는 «부동산 자산이 주식 대비 변동성이 낮고 수익률이 높아»라고 적었어요. 집값이 주식보다 덜 오르내리고(변동성이 낮고) 더 많이 올랐다는 뜻이에요.
집값은 소득에 비해서도 높아요. 집값이 가구의 1년 소득의 몇 배인지를 PIR이라고 해요. KB부동산이 국민은행에서 아파트 담보대출을 받은 사람들의 소득·집값 중간값으로 낸 서울 PIR은 2026년 1분기 10.2배예요. 소득을 한 푼도 안 쓰고 약 10년 모아야 그 집값이 된다는 뜻이에요. 이용자들이 올린 값을 모으는 민간 사이트 넘비오(numbeo.com)는 90㎡ 아파트값을 가구 소득(평균 세후 급여의 1.5배)으로 나눠요. 이 방식으로 2026년 중반 서울은 30.0, 런던은 16.7, 뉴욕은 10.9였어요. 서울 집값에 비해 소득이 따라가지 못한다는 뜻이에요. 두 값은 재는 방식이 달라 서로 견주지 않아요.
몇 배부터 «비싸다»고 보는지 나눈 국제 보고서도 있어요. 데모그라피아(2026년판)는 PIR 3.0 이하를 «감당 가능», 5.1~8.9를 «심각하게 감당하기 어려움», 9.0 이상을 «감당 불가능»으로 나눠요. 이 조사에는 서울이 없고 잰 방식도 달라 서울을 직접 견주기는 어려워요.
한국은 빚도 가계에 많이 쌓였어요
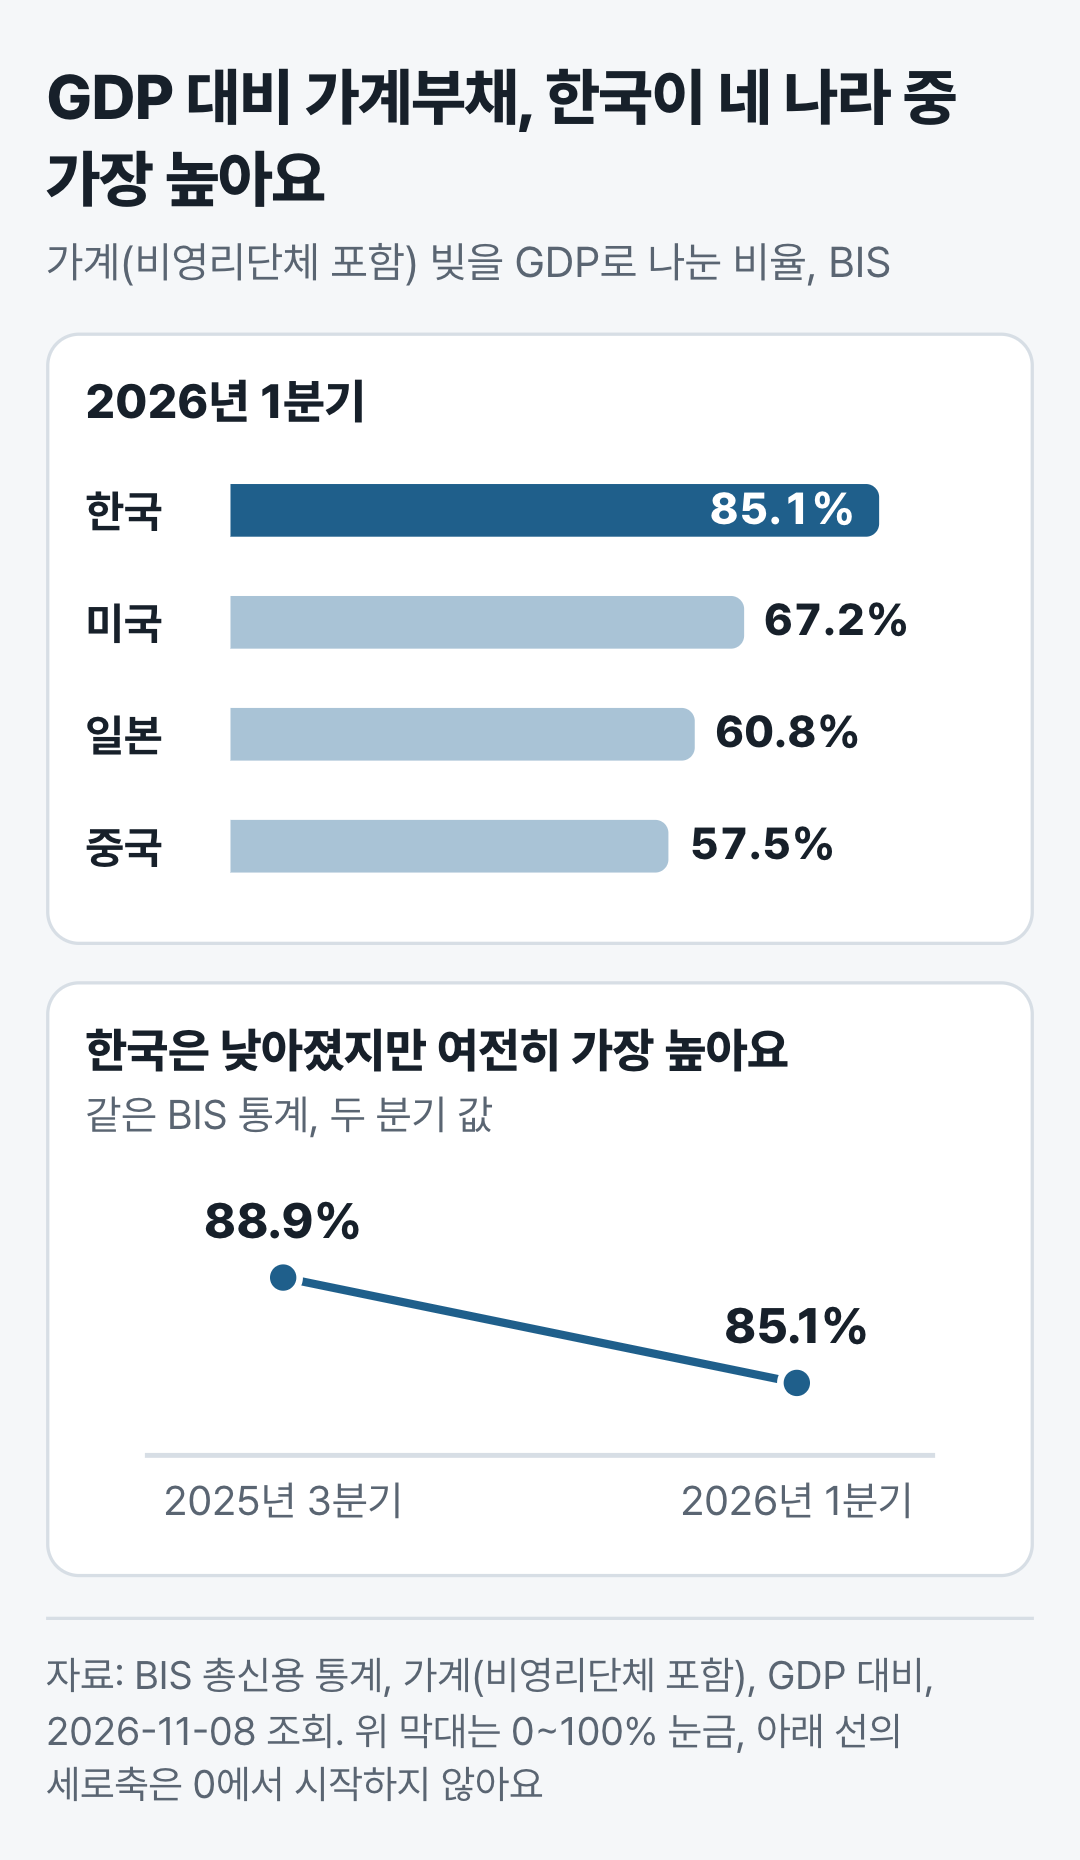
가계가 진 빚을 나라 경제의 크기와 견줘 봐요. 한 나라가 한 해 동안 만들어 낸 모든 것의 값을 GDP라고 해요. 각국 중앙은행이 모인 국제결제은행(BIS) 통계로, 2026년 1분기 한국 가계 빚은 GDP의 85.1%예요. 2025년 3분기 88.9%보다는 낮아졌지만, 아래 표의 다섯 나라 중 가장 높아요. 한국은행은 가계와 기업이 부동산과 관련해 빌린 돈을 2026년 2분기 말 2,792조 5,000억 원(잠정)으로 집계했어요. GDP의 94.4%예요.
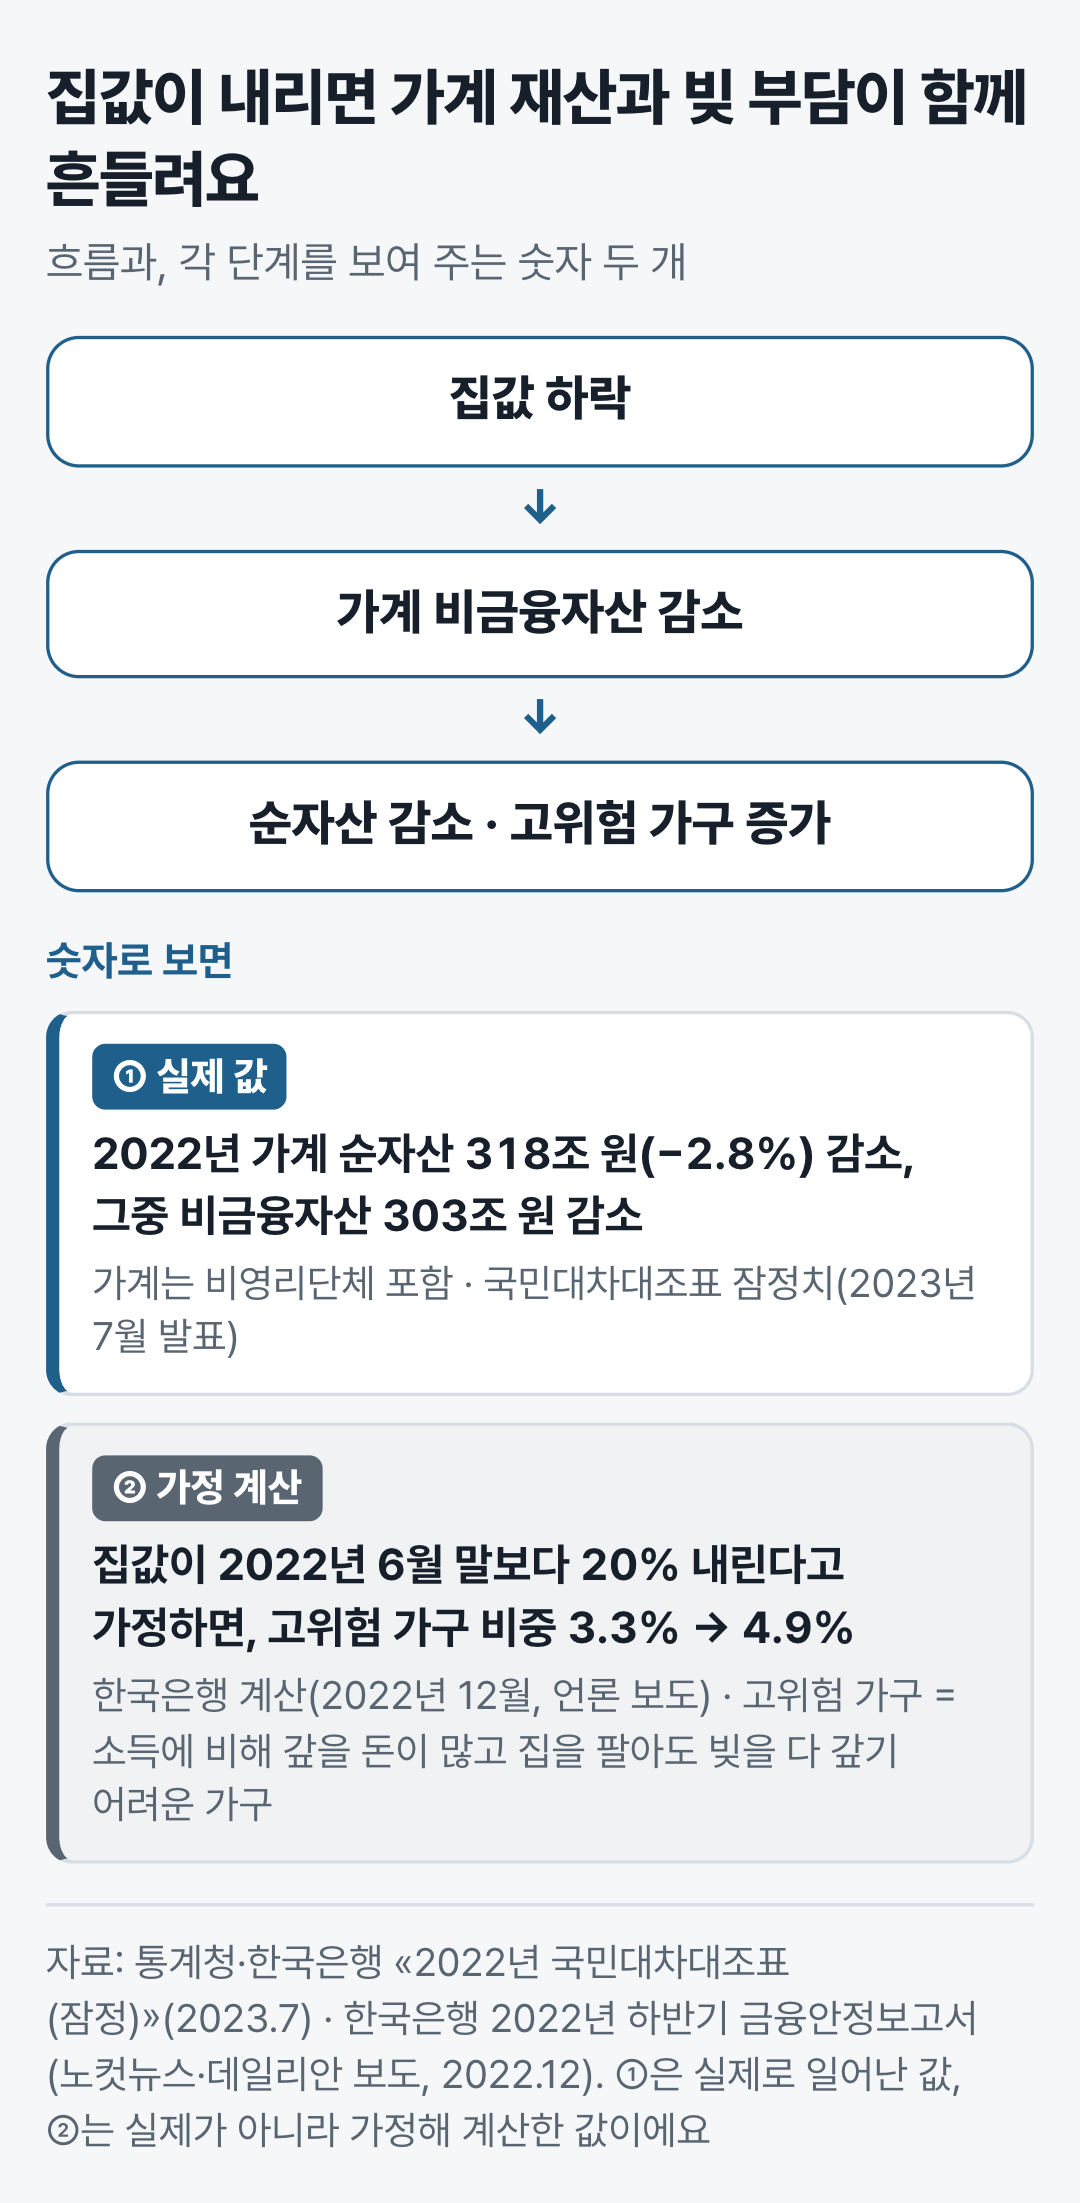
빚이 가계에 있으면 집값이 내릴 때 가계가 먼저 흔들려요. 한국은행은 2022년 12월, 집값이 그해 6월 말보다 20% 내리는 경우를 계산해 봤어요. 소득에 비해 갚을 돈이 많고 집을 팔아도 빚을 다 갚기 어려운 가구(고위험 가구)의 비중이 3.3%에서 4.9%로 늘었어요(언론 보도). 실제로 집값이 내린 2022년에는 가계(비영리단체 포함)의 재산에서 빚을 뺀 값(순자산)이 318조 원, 2.8% 줄었어요. 줄어든 몫의 대부분은 집과 땅 같은 자산(비금융자산, 303조 원 감소)이었어요(통계청·한국은행, 2023년 7월 잠정).
오를 때도 걱정은 있어요. 한국은행 총재는 2025년 10월 23일 기자간담회에서 «지금 부동산 자산 가격 상승은 우리나라 성장률이라든지 잠재성장률을 갉아먹는 쪽으로 간다»고 말했어요. 잠재성장률은 경제가 무리 없이 낼 수 있는 성장 속도예요. 한국은행은 2026년 9월에도 수도권 집값 오름세를 들며, 빚과 집값이 소득보다 지나치게 불어나는 일(금융불균형)이 쌓이는 데 대한 우려가 커지고 있다고 적었어요.
다른 나라와 나란히 놓아 봤어요
| 나라 | 가계 재산 중 집·땅 같은 비금융자산 | 가계 빚(GDP 대비, 2026년 1분기) | 최근 집값 |
|---|---|---|---|
| 한국 | 64.5%(2024년) | 85.1% | 서울 아파트 91주 연속 상승(11월 2일 기준, 언론 집계) |
| 미국 | 32.0%(2024년) | 67.2% | 2026년 8월 집값, 1년 전보다 2.4% 상승(미국 연방주택금융청) |
| 일본 | 36.4%(2023년) | 60.8% | 2026년 1월 1일 땅값, 전국 평균 1년 전보다 2.8% 상승(국토교통성 공시지가) |
| 중국 | — | 57.5% | 2026년 9월 70개 도시 새 집값, 1년 전보다 2.8% 하락(로이터 집계) |
| 영국 | 51.6%(2024년) | 72.6% | — |
비금융자산은 한국경제인협회가 맡긴 연구(2025년 12월)의 값이에요. 괄호는 기준 연도이고, 한국 64.5%는 앞의 75.8%와 조사 방식이 달라요. 가계 빚은 BIS 통계예요. 최근 집값은 나라마다 재는 대상(집값·땅값)과 기간이 달라 줄끼리 견주지 않아요. «—»는 같은 기준의 숫자를 찾지 못한 칸이에요.
한국은 집·땅에 둔 재산의 비중도, 가계 빚도 표의 다섯 나라 중 가장 높아요. 다른 나라에서는 돈이 집에 몰렸다가 브레이크가 걸린 일이 있었어요. 미국은 2008년 금융위기를 전후해 전국 집값이 2007년 6월 꼭대기에서 2012년 1월까지 22.2% 내렸어요(미국 연방주택금융청 집값 지수, 계절 요인을 빼지 않은 값으로 계산). 지금은 다시 올라 2026년 8월 집값이 1년 전보다 2.4% 높아요. 일본과 중국은 브레이크가 걸린 뒤 모습이 서로 달랐어요.
일본은 땅값이 꺾인 뒤 27년 만에야 다시 올랐어요
일본 6대 도시(도쿄 23구·요코하마·나고야·교토·오사카·고베)의 땅값 지수는 1990년 9월이 꼭대기였어요(일본부동산연구소). 그 뒤 오래 내려서, 2018년 3월에도 꼭대기보다 상가·사무실 땅(상업지)은 82.7%, 집 지을 땅(주택지)은 65.7% 낮았어요(일본 내각부 자료).
일본 정부가 해마다 7월 1일 기준으로 조사하는 전국 평균 땅값은 1991년을 끝으로 오르지 못했어요. 다시 오른 건 27년 만인 2018년이에요(국토교통성 도도부현 지가조사).
지금은 오르고 있어요. 2026년 1월 1일 기준 공시지가는 1년 전보다 전국 평균 2.8%, 도쿄권 5.7% 올라 5년 연속 상승했어요(국토교통성).
일본 가계는 지금 재산을 집·땅보다 금융자산에 더 많이 둬요. 가계 재산 중 비금융자산은 36.4%(2023년, 한경협 의뢰 연구)예요. 금융자산 안에서는 현금과 예금이 가장 커요. 일본은행 통계로 2026년 3월 말 일본 가계 금융자산 2,386조 엔 가운데 47.2%가 현금·예금이었어요. 미국 가계는 10.7%였어요.
일본은 집값이 꺾인 뒤 오래 회복하지 못한 나라예요. 중국은 빚이 쌓인 곳이 달랐어요.
중국은 빚이 개발회사에 쌓였고, 개발회사가 먼저 무너졌어요
중국 가계도 재산이 집에 몰려 있어요. 중국 인민은행이 2019년 10월 도시 가구 3만여 곳을 조사했더니, 집이 가계 총자산의 59.1%였어요(도시 가구 기준·2019년 조사, 농촌 가구는 빠짐). 그런데 중국에서 빚이 문제가 된 곳은 가계보다 아파트를 짓는 개발회사였어요. 중국 가계 빚은 GDP의 57.5%로, 표의 다섯 나라 중 가장 낮아요.
무슨 일이 있었는지부터 볼게요. 중국 개발회사들은 오랫동안 빌린 돈에 기대 몸집을 키워 왔어요(차이신). 중국 정부는 이 빚이 집값 거품을 키우고 금융 전체를 위험하게 만든다고 봤다고 보도됐어요.
그래서 정부가 기준을 정했어요. 2020년 8월 중국 인민은행과 주택도시농촌건설부는 대형 개발회사 12곳과 회의를 열고, 빚이 많은 회사는 돈을 더 빌리지 못하게 하는 기준 세 가지를 내놓았다고 보도됐어요. 정부가 공식 문서로 발표하지는 않았어요.
- 첫째, 회사가 가진 재산에 비해 빚이 70%를 넘으면 안 돼요. 아파트를 다 짓기 전에 미리 받은 분양대금도 장부에는 빚으로 잡히는데, 이 계산에서는 빼요.
- 둘째, 갖고 있는 현금을 빼고도 남는 빚(순부채)이 회사 자기 돈(자기자본)보다 적어야 해요.
- 셋째, 1년 안에 갚아야 할 빚만큼은 현금을 갖고 있어야 해요.
기준을 많이 넘을수록 새로 빌릴 수 있는 돈이 줄었고, 셋을 다 넘은 회사는 더 빌리지 못하게 했다고 보도됐어요. 넘으면 안 되는 빨간 선 세 개라는 뜻으로, 흔히 «3대 레드라인»이라고 불러요.
기준이 나온 뒤 큰 회사들이 잇따라 갚기로 한 날에 빚을 갚지 못했어요.
- 헝다(에버그란데)는 세계에서 빚이 가장 많은 개발회사로 불렸어요(로이터). 2021년 12월 외국 투자자에게 내야 할 채권 이자를 기한 안에 못 내자, 신용평가회사 피치는 헝다가 약속한 날 빚을 갚지 못했다고 판정했어요.
- 비구이위안(컨트리가든)은 몇 년 동안 판매 계약 기준으로 중국에서 가장 많이 판 개발회사였어요(블룸버그). 2023년 9월에 내야 할 달러 채권 이자를 30일 유예 기간이 지나도록 못 내서, 10월 채권자 대표가 빚을 못 갚은 상태라고 알렸어요.
- 2024년 1월 홍콩 법원은 헝다에 회사를 정리해 남은 재산을 팔아 빚을 갚으라고 명령했어요(청산). 그때 헝다의 빚은 3,000억 달러가 넘었고, 재산은 2,400억 달러였어요(로이터).
집을 사려던 사람들도 망설였어요. 블룸버그는 2023년 10월, 개발회사가 집을 끝까지 짓지 못할까 걱정해 집 사기를 미룬 사람들이 있다고 전했어요.
지금은 방향이 반대예요. 집값이 내리자 중국 정부는 집 사기가 수월해지도록 규칙을 바꾸고 있어요.
- 2024년 5월, 첫 집을 살 때 최소한 내 돈으로 내야 하는 몫을 집값의 20%에서 15%로 낮췄어요. 두 번째 집은 30%에서 25%로 낮췄어요. 모아 둔 돈이 적어도 집을 살 수 있게 된 거예요.
- 같은 달, 은행이 집 대출 금리를 정해진 바닥보다 낮게 못 주게 하던 전국 규칙을 없앴어요. 은행이 대출 금리를 더 낮게 줄 수 있게 됐어요.
- 2024년 9월, 중국 공산당 지도부 회의(중앙정치국 회의)는 부동산 시장의 하락을 멈추고 다시 안정시키자고 밝혔어요.
- 2026년 9월, 처음 집을 사는 사람이 10월 1일부터 새로 받는 대출의 이자 가운데 빌린 돈의 연 1%포인트만큼을 정부가 최대 5년 대신 내 주기로 했어요. 120㎡ 이하, 150만 위안 이하 집이 대상이에요.
그래도 9월 70개 도시 신규 주택값은 1년 전보다 2.8% 낮았어요(로이터·트레이딩이코노믹스 집계).
집값이 꺾일 때 아픈 곳은 빚이 쌓인 곳이었어요
일본은 땅값이 꺾인 뒤 27년 만에야 다시 올랐어요. 중국은 빚이 개발회사에 쌓였고, 정부가 빌리는 길을 막은 뒤 개발회사가 먼저 무너졌어요. 한국은 빚이 가계에 쌓여 있어요. 가계 빚이 GDP의 85.1%이고, 한국은행 계산으로는 집값이 20% 내리면 고위험 가구 비중이 3.3%에서 4.9%로 늘어요. 집값 뉴스를 볼 때 그 나라에서 빚을 가장 많이 진 쪽이 누구인지 같이 보면, 값이 꺾일 때 어디가 먼저 아플지 가늠할 수 있어요.